

Sreda, 30. 9. 2026, 4.00
6 dni, 17 ur
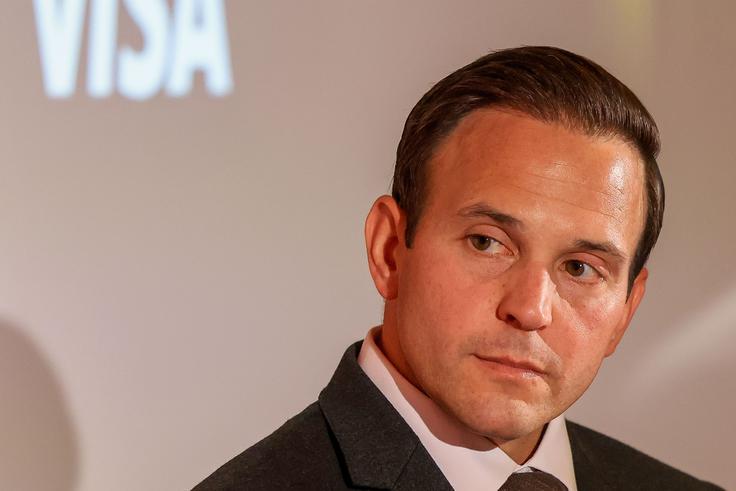
Intervju: David Capezza, glavni direktor za sistemska tveganja, Visa Europe
Od potrošnikov ne moremo zahtevati, da bi postali strokovnjaki za kibernetsko varnost
Termometer prikazuje, kako vroč je članek.
Termometer prikaže, kako vroč je članek.
 0,59

David Capezza je glavni direktor za sistemska tveganja (Chief Risk Officer) pri družbi Visa Europe, v kateri nadzoruje varnost in odpornost evropskih plačil. Pri delu pogosto spremlja trende goljufij, taktike, ki jih goljufi uporabljajo, in tehnologije za boj proti njim, kot je kibernetska inteligenca.
Ali so prizadevanja za svet brez digitalnih (predvsem finančnih in plačilnih) goljufij bitka, ki jo lahko dobimo, kdo in kako bi se moral lotiti teh prizadevanj, komu umetna inteligenca zagotavlja prednost, kako prepoznati goljufive namene in o drugih pomembnih vprašanjih za varno digitalno plačevanje, poslovanje in življenje smo se pogovarjali s strokovnjakom, ki je v evropskem delu mednarodne kartične hiše Visa zadolžen za obvladovanje sistemskih tveganj.
Plačilne goljufije ostajajo pomemben in nenehno spreminjajoč se izziv po vsem svetu in Slovenija pri tem ni nobena izjema. Po podatkih slovenske policije, ki jih je navedla Banka Slovenije, so zgolj v naši državi žrtve spletnih goljufij leta 2025 utrpele izgube v višini približno 40 milijonov evrov, kar je zajetnih 33 odstotkov več kot leto prej.
 "Ker je težje neposredno napadati plačilne sisteme, goljufi vse pogosteje ciljajo na ljudi z ribarjenjem podatkov (phishing), lažnim predstavljanjem in socialnim inženiringom."
Kako razširjene so plačilne goljufije in ali opažate kakšne trende in težnje?
Plačilne goljufije ostajajo pomemben in nenehno spreminjajoč se izziv. Stranke bank so bile še posebej prizadete zaradi zlorabe elektronskega in mobilnega bančništva, goljufij s plačilnimi karticami in lažnih posojil. Tudi plačilna tehnologija postaja vse varnejša. V evropskem omrežju Visa se je stopnja goljufij v zadnjih treh letih zmanjšala za 24 odstotkov, vendar pa opažamo premik v načinu delovanja kriminalcev. Ker je težje neposredno napadati plačilne sisteme, goljufi vse pogosteje ciljajo na ljudi z ribarjenjem podatkov (phishing), lažnim predstavljanjem in socialnim inženiringom ter poskušajo potrošnike prepričati, da sami odobrijo plačila.
Katere oblike prevar so najpogostejše?
Ker umetna inteligenca postaja vse bolj dostopna, postajajo prevare s socialnim inženiringom vse bolj sofisticirane in razširjene. V Sloveniji je Banka Slovenije med področji, ki vplivajo na bančne stranke, izpostavila zlorabo elektronskega in mobilnega bančništva, goljufije s plačilnimi karticami in lažna posojila, medtem ko lažno predstavljanje ostaja ena ključnih metod, ki jih kriminalci uporabljajo za pridobivanje poverilnic in bančnih podatkov.
Katere oblike povzročajo največ škode?
Posebej skrb vzbujajoča je goljufija, pri kateri je potrošnik zaveden, da sam odobri plačilo. V teh primerih se lahko transakcija zdi tehnično legitimna, ker jo je stranka overila, čeprav je pravzaprav prevarantska. To je eden od razlogov, da kriminalci vse pogosteje ciljajo na ljudi, namesto da bi poskušali prebiti vse varnejše plačilne sisteme. Plačila postajajo varnejša, prevare pa bolj industrializirane, bolj sofisticirane, personalizirane in lažje nadgradljive.
 "Posebej skrb vzbujajoča je goljufija, pri kateri je potrošnik zaveden, da sam odobri plačilo."
Kakšne so razsežnosti ustvarjene škode?
Današnje goljufije vse bolj spodbujajo organizirane, dobro financirane in globalne kriminalne združbe. Vpliv ni le finančni. Goljufija lahko spremeni način, kako se ljudje pozneje obnašajo: mnoge žrtve zmanjšajo aktivnost svojih kartic ali pa popolnoma prenehajo uporabljati prizadeto kartico, kar kaže na to, zakaj je zaupanje tako ključnega pomena za celoten ekosistem. Umetna inteligenca naredi te napade učinkovitejše, saj je mogoče lažna sporočila, lažna spletna mesta, klice in druge oblike lažnega predstavljanja zdaj ustvariti veliko hitreje, v veliko večjem obsegu in z veliko višjo stopnjo osebne prilagoditve.
Ali resnično zmagujemo v boju proti goljufijam ali pa se le izboljšujemo pri merjenju obsega problema?
Naša ekipa za preprečevanje prevar v omrežju išče signale, ki bi lahko kazali na organizirano goljufivo dejavnost, tudi če se posamezna plačila morda ne zdijo takoj sumljiva. Od uvedbe te prakse konec leta 2024 je pomagala odkriti in prekiniti več kot 25 tisoč prevarantskih prodajalcev, povezanih z več kot 2,6 milijarde dolarjev (2,24 milijarde evrov) poskusov goljufij po vsem svetu, vključno z več kot 250 milijoni evrov v Evropi. Dober primer je prevara z anketo, ki smo jo spremljali po vsej Evropi. Potrošnikom so bili ponujeni izdelki, kot so kozmetika, fotoaparati ali kompleti orodij po zelo nizkih cenah, vendar so bili po začetnem nakupu nevede prijavljeni na ponavljajoča se plačila v veliko višjih zneskih. Z združevanjem signalov po omrežju je ekipa identificirala približno tisoč trgovcev pri 21 evropskih ponudnikih in pomagala zapreti goljufivo mrežo, povezano s približno 85 milijoni evrov goljufivih zaslužkov. Ta omrežja prepoznavamo in jih prekinjamo pri viru. Prevare so globalne, prilagodljive in se hitro spreminjajo, zato je treba način, kako se branimo pred njimi, razvijati prav tako hitro.
Umetna inteligenca pomaga »dobrim fantom«, da se uprejo, vendar so kibernetski kriminalci hkrati zelo spretni pri ustvarjanju novih, vse bolj zahrbtnih načinov napada – kdo je torej boljši pri uporabi umetne inteligence, kdo ima prednost? So to goljufi ali branilci?
Pomembno je vedeti, da se tehnologija zelo hitro razvija na obeh straneh. Umetna inteligenca pospešuje ta trend, saj omogoča, da prevare postanejo bolj osebno prilagojene, prepričljive in prilagodljive. Izziv se tukaj spreminja: vedno bolj ne gre le samo za zaščito plačila, temveč tudi za zaščito osebe, ki ga izvaja. Vendar imajo branilci tudi pomembno prednost: obseg, inteligenco in sposobnost opazovanja vzorcev v omrežju. Umetna inteligenca jim lahko pomaga pri reševanju kompleksnih varnostnih težav, zgodnjem prepoznavanju ranljivosti in krepitvi odpornosti, preden lahko kriminalci izkoristijo slabosti. Cilj ni nadomestiti ali odpraviti človeške presoje, temveč dati strokovnjakom kibernetske varnosti boljša orodja za hitrejše delovanje in ohranjanje prednosti.
 "Današnje goljufije vse bolj spodbujajo organizirane, dobro financirane, globalne kriminalne združbe. Vpliv ni le finančen. Goljufija lahko spremeni način, kako se ljudje pozneje obnašajo: številne žrtve zmanjšajo aktivnost svojih kartic ali pa prizadeto kartico popolnoma prenehajo uporabljati."
Kako je umetna inteligenca spremenila finančne goljufije? Ali smo v glavnem priča učinkovitejšim in pogostejšim izvajanjem starih načinov prevar ali se soočamo s povsem novimi oblikami kriminalnih dejavnosti, ki še pred nekaj leti preprosto niso bile mogoče?
Goljufij ni izumila umetna inteligenca. Številne osnovne tehnike, kot so ribarjenje podatkov (phishing), lažno predstavljanje, naložbene prevare ali poskusi manipulacije ljudi za prenos denarja, obstajajo že leta. Kar je umetna inteligenca bistveno spremenila, so hitrost, obseg in prefinjenost. Goljuf lahko zdaj ustvari prepričljiva sporočila v več jezikih, jih prilagodi za tisoče potencialnih žrtev in ustvari realistične slike, spletna mesta ali glasove, vse to za delček časa in stroškov, ki so bili potrebni prej. Hkrati opažamo tudi zmogljivosti, ki bi jih bilo še pred nekaj leti izjemno težko uporabiti v velikem obsegu, zlasti globoke ponaredke, klonirane glasove in vse bolj dovršene sintetične identitete. V resnici gre za oboje: znane prevare postajajo veliko bolj učinkovite, medtem ko umetna inteligenca omogoča tudi nove oblike lažnega predstavljanja in prevare.
Globoki ponaredki, klonirani glasovi in identitete, ustvarjene z umetno inteligenco, postajajo vse bolj prepričljivi. Ali se bližamo točki, ko od potrošnikov ni več mogoče razumno pričakovati, da bodo ločili resnično od ponaredka?
Mislim, da prihajamo do točke, ko potrošnik v nekaterih primerih zelo težko ve, kaj je resnično in kaj ponaredek. Kakovost kloniranih glasov, slik in sporočil se izjemno hitro izboljšuje. Z vidika tveganja ne moremo domnevati, da bo potrošnik vedno lahko sam prepoznal ponaredek, zato je ozaveščenost potrošnikov tako pomembna. Ker goljufi vse bolj ciljajo na ljudi in ne na plačilne sisteme, moramo zagotoviti, da so potrošniki izobraženi in sposobni prepoznati opozorilne znake prevar. Na primer, ali gre za novega prejemnika plačila? Je znesek nenavaden? Ali je v vzorcu transakcije kaj drugačnega? Tu lahko pomaga tehnologija. In ko vidimo kazalnik tveganja, je naslednje vprašanje, kako uvesti pravi pristop, da bi uporabniku dali priložnost, da se ustavi in preveri, kaj se dogaja.
Če je tako, ali bi morali ponovno premisliti, kje je odgovornost? Koliko odgovornosti naj ostane posameznemu potrošniku in koliko bankam, plačilnim omrežjem, platformam družbenih medijev in tehnološkim podjetjem?
Potrošniki bi morali seveda ostati previdni in zaščititi svoje podatke, vendar morajo banke in plačilna omrežja prepoznati sumljivo vedenje in posredovati, kjer je to mogoče. Tehnologija in platforme družbenih medijev imajo prav tako pomembno vlogo, saj se številne prevare začnejo že dolgo pred plačilom – prek goljufivega oglasa, sporočila, računa ali spletnega mesta. Regulatorji in oblikovalci politik lahko pomagajo vzpostaviti skupne standarde in omogočiti učinkovito sodelovanje v ekosistemu. Noben posamezen udeleženec tega ne more rešiti sam. Plačilno omrežje je močno le toliko, kot so močni udeleženci v tem omrežju, zato je bistvenega pomena nadaljnje partnerstvo med plačilnimi omrežji, bankami, trgovci, regulatorji, organi pregona in tehnološkimi podjetji. Naša ekipa za kibernetsko varnost vsak dan zabeleži več kot 22 milijard varnostnih dogodkov, kar nam pomaga prepoznati nove grožnje v omrežju in se odzvati nanje.
 "Z umetno inteligenco goljuf lahko zdaj ustvari prepričljiva sporočila v več jezikih, jih prilagodi za tisoče potencialnih žrtev in ustvari realistične slike, spletna mesta ali glasove, vse to za delček časa in stroškov, ki so bili potrebni prej. Obenem opažamo tudi zmogljivosti, ki bi jih bilo še pred nekaj leti zelo težko uporabiti v velikem obsegu."
Kaj lahko, ali še bolje, kaj morajo storiti končni uporabniki, da zagotovijo svojo varnost? Kdo je odgovoren, da jih opolnomoči z ustreznim znanjem in kako naj ga absorbirajo?
Izobraževanje potrošnikov je ključnega pomena, vendar ne more biti enkratna vaja in ne more biti samo za potrošnika. Banke, ponudniki plačilnih storitev, javne ustanove, tehnološke platforme in druge zaupanja vredne organizacije imajo vse svojo vlogo pri tem, da ljudem pomagajo razumeti, kako se razvijajo prevare. Če lahko banka na primer ugotovi, da je plačilo videti nenavadno, je veliko bolj koristno, da stranki jasno razloži, zakaj je lahko tvegano, kot pa da preprosto prikaže splošno opozorilo. Tukaj je lahko umetna inteligenca še posebej dragocena, saj ne le prepozna anomalijo, ampak tudi pomaga razložiti, zakaj je transakcija sumljiva. Navsezadnje moramo varno vedenje narediti preprosto in intuitivno. Od potrošnikov ne moremo zahtevati, da bi postali strokovnjaki za kibernetsko varnost samo zato, da bi lahko varno plačali. Konec koncev boj proti goljufijam ni le zaščita posamezne transakcije. Gre za zaščito integritete celotnega plačilnega ekosistema in zagotavljanje, da lahko potrošniki, trgovci in finančne institucije še naprej poslujejo z zaupanjem, tudi ko se grožnje okoli njih razvijajo.
Zakaj so prevare, ki temeljijo na socialnem inženiringu, tako zelo učinkovite?
Če vas kriminalec lahko prepriča, da je vaša banka, vaš delodajalec ali celo član vaše družine, vas lahko prepriča tudi, da sami odobrite transakcijo. S tehničnega vidika je to plačilo legitimno, ker ga je overila pristna stranka. Evropa ima koristi od močnih plačilnih standardov, tokenizacije, biometrične avtentikacije in odporne infrastrukture. Toda ko se tehnični zaščitni ukrepi krepijo, kriminalci vse bolj iščejo najšibkejšo točko na poti, pogosto trenutek, ko je mogoče izkoristiti nujnost, čustva ali zaupanje.
Kaj pa trgi, kot sta Slovenija ter Srednja in Vzhodna Evropa? Ali so prevare drugačne ali so potrošniki vse pogosteje tarča istih mednarodnih goljufivih mrež ne glede na meje?
Goljufije so vse bolj čezmejne, zato Slovenija ni izolirana od trendov drugod po Evropi. Iste kriminalne mreže in tehnike lahko ciljajo več trgov, pri čemer se način prevare prilagaja lokalnim navadam in plačilnim praksam. Slovenija je zaradi visoke digitalizacije plačil posebej pomembna: do konca leta 2025 so več kot 80 odstotkov domačih kreditnih nakazil predstavljala takojšnja plačila, država pa ima tudi lastno shemo Flik. Ker so plačila vse hitrejša, mora biti v realnem času tudi preprečevanje goljufij, in to na vseh plačilnih kanalih, tudi pri plačilih z računa na račun. Prav kombinacija globalnega vpogleda in lokalnega znanja je za manjše trge, kot je Slovenija, ključna.
 "Če vas kdo, ki trdi, da je vaša banka, družinski član, podjetje ali celo javna ustanova, prosi za nakazilo denarja, izmenjavo informacij ali takojšnje ukrepanje, se obrnite nanj na zaupanja vrednem kanalu, ki ga že poznate. Ne zanašajte se na telefonsko številko, povezavo ali kontaktne podatke, navedene v sporočilu."
Če bi lahko potrošnikom dali le tri najpomembnejša pravila in prakse za zaščito svojih plačil, zlasti v svetu vedno zmogljivejše umetne inteligence, kakšna bi bila?
Ustavite se, preverite, zaščitite. Prvič, ustavite se in podvomite o vsem, kar ustvarja občutek nujnosti, ali če se nekaj sliši prelepo, da bi bilo resnično. Goljufi so zelo dobri pri izkoriščanju čustev – strahu, zaupanja, navdušenja ali občutka, da morate takoj ukrepati. Umetna inteligenca naredi ta sporočila, klice in celo glasove bolj prepričljive, zato je lahko trenutek premora eden najučinkovitejših načinov za prekinitev uroka. Drugič, preverite neodvisno. Če vas nekdo, ki trdi, da je vaša banka, družinski član, podjetje ali celo javna ustanova, prosi za nakazilo denarja, izmenjavo informacij ali takojšnje ukrepanje, se obrnite nanj prek zaupanja vrednega kanala, ki ga že poznate. Ne zanašajte se na telefonsko številko, povezavo ali kontaktne podatke, navedene v sporočilu. Tretjič, zaščitite svoje poverilnice in bodite zelo previdni pri tem, kaj dovoljujete. Nikoli ne delite gesel, številk PIN ali kod za preverjanje pristnosti in vedno natančno preverite, kaj odobravate, preden dokončate plačilo ali nakazilo. Če se vam kaj ne zdi v redu, ustavite transakcijo in se obrnite na svojo banko ali ponudnika plačilnih storitev. Najvarnejša prihodnost ne bo odvisna samo od potrošnikov ali samo od tehnologije, temveč od sodelovanja obeh: pametnejše zaščite v ozadju in bolj informiranih odločitev potrošnikov v danem trenutku.